PEA, PER et assurance vie : la Cour des comptes veut un PFU unique, sans changer vos contrats tout de suite
Dans sa note du 21 septembre 2026, la Cour des comptes propose d’aligner le PFU et d’encadrer l’épargne retraite. Aucune loi n’est encore votée.
Au sommaire
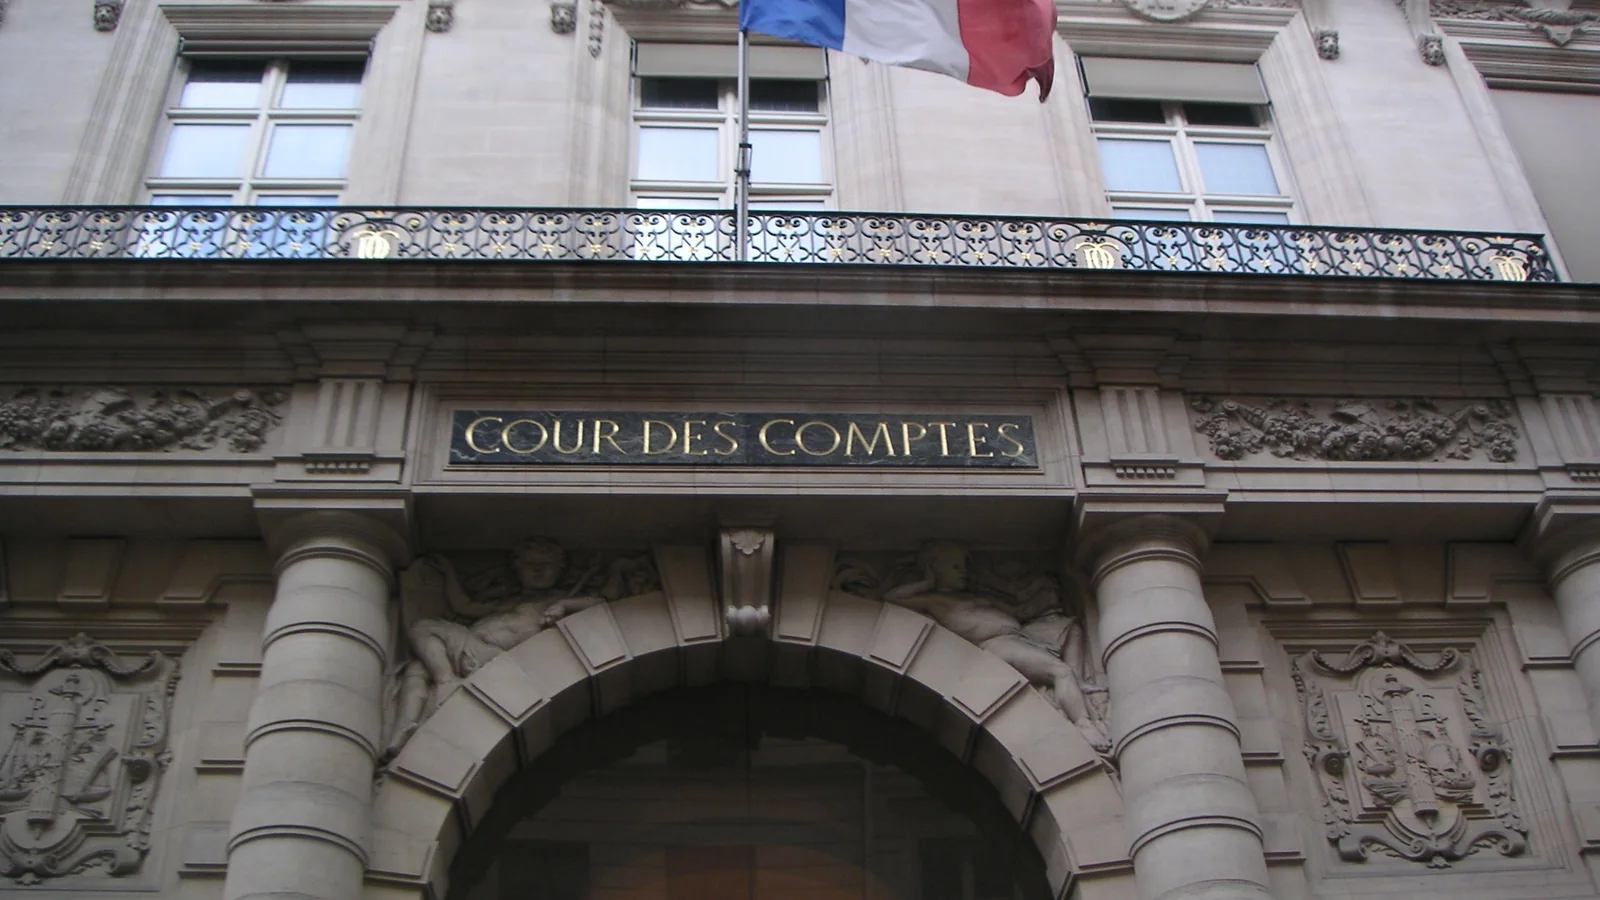
La Cour des comptes a publié le 21 septembre 2026 une note structurelle sur la fiscalité du patrimoine des ménages, au moment où le projet de loi de finances pour 2027 doit commencer à se dessiner. Parmi les pistes, elle recommande de revenir à un prélèvement forfaitaire unique pour les produits d’épargne concernés, y compris l’assurance vie, et d’évaluer les dérogations du PEA. Ces propositions n’ont pas force de loi.
Le produit de cette fiscalité a atteint 117 milliards d’euros en 2025, dont environ 60% liés à la détention du patrimoine et 40% à ses revenus. Le patrimoine total des ménages avoisine 17 000 milliards d’euros, pour un patrimoine médian de 250 000 euros. Selon la présidente de la première chambre, Carine Camby, 50% du patrimoine appartient à 10% des ménages. Il a fortement augmenté depuis une cinquantaine d’années, plus vite que les revenus, « principalement sous l’effet de l’héritage ».
Un PFU à 31,4% d’un côté, 30% de l’autre
La Cour juge que le PFU a eu des « impacts économiques favorables qui plaident pour sa stabilisation ». Elle estime toutefois que les dérogations qui réduisent son assiette poursuivent 2 objectifs « peu cohérents entre eux » : favoriser l’épargne de précaution d’une part, l’épargne risquée de long terme d’autre part. Elle ouvre donc la voie à « plusieurs ajustements » pour « améliorer l’allocation de l’épargne ».
Concrètement, elle recommande un PFU unique pour tous les placements concernés, y compris l’assurance vie, présentée comme le seul produit ayant échappé à la hausse du 1er janvier. Aujourd’hui, un PFU de 31,4% s’applique automatiquement aux revenus du PER ou du PEA, contre 30% pour l’assurance vie. Un retrait de PEA de plus de 5 ans reste exonéré d’impôt sur le revenu. L’option pour le barème progressif demeure possible à la déclaration.
La Cour demande aussi d’« évaluer les effets des dérogations de certains revenus du capital au PFU, en particulier le régime de l’assurance vie et le PEA ». Rien n’indique, dans la note, un calendrier d’entrée en vigueur ni un taux unique déjà chiffré.
L’épargne retraite déjà resserrée après 70 ans
Sur l’épargne retraite, la juridiction financière recommande d’« encadrer l’âge de constitution de l’épargne-retraite pour éviter son détournement dans des schémas d’optimisation des successions ». Une étape a déjà été franchie : les versements sur un PER après 70 ans ne donnent plus droit à la déductibilité. Ce resserrement recoupe la fin de l’avantage fiscal des versements PER après 70 ans.
La même note propose de réduire les montants d’assurance vie exonérés de droits de succession, pour un gain estimé à 1,25 milliard d’euros. Cette piste s’ajoute aux règles déjà distinctes selon l’âge des versements, notamment le régime successoral des primes versées avant et après 70 ans.
Une réforme plus large, encore hors du code des impôts
Au-delà de l’épargne financière, la Cour dessine un paquet patrimonial. Elle préconise une taxation « modérée mais progressive » de la fortune personnelle, hors actifs professionnels, pour 1,4 milliard d’euros, et une extension de la taxe sur les holdings, pour 1 milliard. Elle suggère de réduire l’avantage du pacte Dutreil, qui exonère à 75% certaines transmissions intrafamiliales d’entreprises, pour 1,3 milliard, et de fiscaliser les intérêts des dépôts dépassant les plafonds de l’épargne réglementée, pour 80 millions.
En contrepartie, elle propose d’alléger la fiscalité des transactions immobilières (1,1 milliard) et de diminuer de 5 points toutes les tranches des droits de mutation à titre gratuit (2,1 milliards). Au total, Carine Camby évoque une hausse « très modérée » de 1,83 milliard d’euros, « supportée uniquement par les détenteurs des patrimoines les plus importants ».
La Cour décrit un « millefeuille complexe et peu intelligible ». Elle n’adopte pas une taxe annuelle de 2% du type « taxe Zucman ». Tant que le projet de loi de finances n’est pas déposé ni voté, PEA, PER et contrats d’assurance vie restent soumis aux règles actuelles. Le débat budgétaire de 2027 dira si le PFU unique et le resserrement des abattements successoraux sortent du rapport ou restent une recommandation.
Sources
- https://www.ccomptes.fr/sites/default/files/2026-09/20260921-note-structurelle-Fiscalite-du-patrimoine_0.pdf
- https://www.moneyvox.fr/impot/actualites/110462/pea-assurance-vie-epargne-retraite-la-cour-des-comptes-recommande-un-retour-au-pfu-unique-pour-tous-les-placements
- https://www.france24.com/fr/info-en-continu/20260921-la-cour-des-comptes-suggère-une-taxation-modérée-mais-progressive-des-gros-patrimoines