Retraite : 5 indices qui prouvent que votre pension est mal calculée sans que vous le sachiez
Périodes absentes, revenus erronés, trimestres ou enfants oubliés : 5 indices pour repérer un possible mauvais calcul de votre pension.
Au sommaire
- 1. Une période pendant laquelle vous avez travaillé n’apparaît pas
- 2. Le salaire indiqué pour une année est beaucoup plus faible que celui que vous aviez réellement gagné
- 3. Votre nombre de trimestres ne correspond pas à votre parcours
- 4. Vos enfants semblent n’avoir eu aucun effet sur votre carrière
- 5. Votre estimation et votre relevé racontent deux histoires différentes
- Comment demander une correction ?
- Sources
Une pension de retraite versée chaque mois peut sembler définitive. Pourtant, son montant dépend des informations enregistrées tout au long de votre carrière : salaires, trimestres, périodes de chômage ou de maladie, enfants, changements de régime ou encore points de retraite complémentaire.
Une anomalie ancienne peut donc avoir des conséquences plusieurs décennies plus tard. L’Assurance retraite recommande elle-même de vérifier régulièrement son relevé de carrière et de demander sa mise à jour lorsqu’une période est incorrecte ou oubliée.
Voici 5 indices qui doivent vous pousser à vérifier le calcul de votre retraite.
1. Une période pendant laquelle vous avez travaillé n’apparaît pas
C’est probablement le signe le plus évident. Vous vous souvenez avoir travaillé plusieurs mois ou une année entière chez un employeur, mais cette période est absente de votre relevé de carrière.
Or les revenus enregistrés servent à valider des trimestres et participent au calcul de la pension de base. Une année manquante peut donc avoir des conséquences sur le nombre total de trimestres, mais aussi sur le montant retenu pour votre retraite.
L’Assurance retraite conseille de conserver bulletins de paie, contrats de travail et certificats de travail précisément pour pouvoir justifier ces anciennes périodes.
2. Le salaire indiqué pour une année est beaucoup plus faible que celui que vous aviez réellement gagné
Une année peut apparaître sur votre relevé tout en étant incorrecte.
Si vous retrouvez par exemple 8 000 euros de revenus enregistrés alors que vos anciens bulletins montrent une rémunération nettement supérieure, une vérification est nécessaire.
Le montant de la retraite de base dépend notamment des revenus de carrière. Dans le cas général, le revenu annuel moyen est calculé à partir des meilleures années retenues. Une mauvaise information sur une année importante peut donc peser sur le calcul final.
3. Votre nombre de trimestres ne correspond pas à votre parcours
Les trimestres ne proviennent pas uniquement des périodes pendant lesquelles vous étiez physiquement au travail.
Certaines périodes de maladie, de maternité ou de chômage peuvent également être retenues pour la durée d’assurance. Des majorations peuvent aussi s’ajouter pour les enfants, un congé parental ou certaines situations particulières.
Si vous avez connu une longue période de chômage indemnisé, un congé maternité ou plusieurs interruptions de carrière et que votre relevé présente de grands « trous », il ne faut donc pas automatiquement considérer cela comme normal.
Attention néanmoins : certaines périodes, comme le service militaire ou certaines activités accomplies à l’étranger, peuvent ne pas apparaître immédiatement sur le relevé et être ajoutées lors de la liquidation.
4. Vos enfants semblent n’avoir eu aucun effet sur votre carrière
C’est un point particulièrement important à vérifier pour les parents.
Des trimestres supplémentaires peuvent être accordés au titre de la naissance, de l’adoption ou de l’éducation des enfants. L’Assurance retraite permet d’ailleurs de déclarer ses enfants via Info Retraite afin que l’information soit partagée avec les différents régimes concernés.
Depuis le 1er septembre 2026, une nouvelle règle peut également rendre le calcul plus favorable pour certains parents : le revenu annuel moyen peut être calculé sur les 24 meilleures années pour un parent bénéficiant d’une majoration pour un enfant et sur les 23 meilleures années pour deux enfants ou plus.
L’Assurance retraite précise que cette nouvelle formule sera intégrée informatiquement en 2027. Les personnes parties auparavant et concernées doivent bénéficier d’un recalcul automatique avec versement rétroactif des sommes dues.
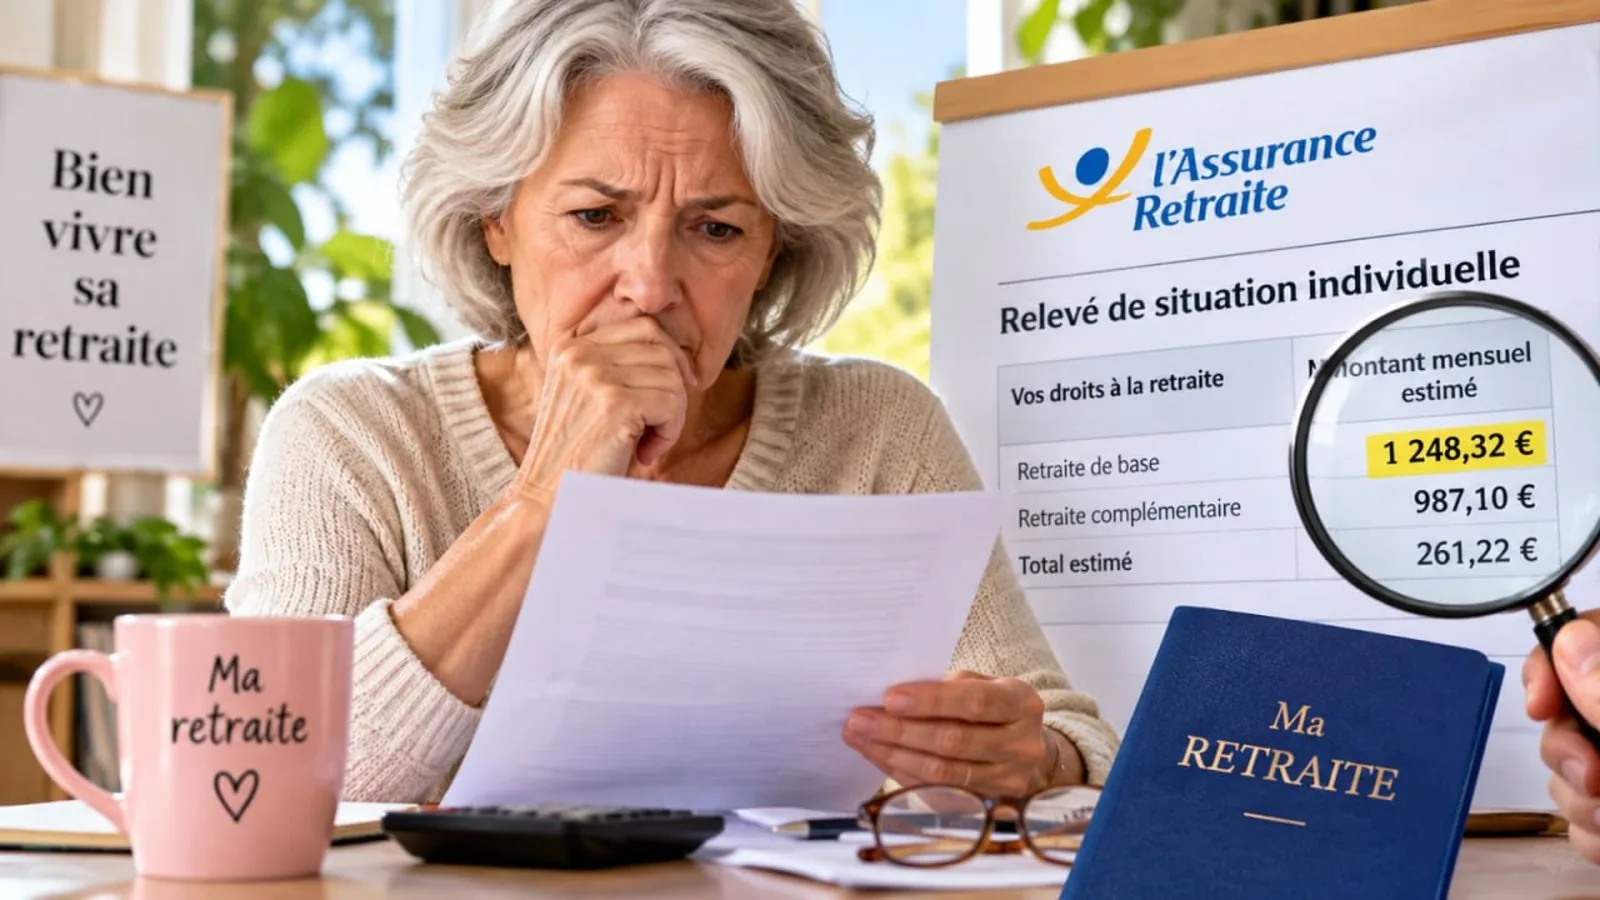
5. Votre estimation et votre relevé racontent deux histoires différentes
Un simulateur de retraite utilise les données présentes dans votre carrière pour produire son estimation. Si ces données sont incomplètes, le résultat peut donc lui aussi être faussé.
Il faut particulièrement regarder le nombre de trimestres enregistrés, les régimes de retraite indiqués et la composition du montant estimé.
L’Assurance retraite précise que son simulateur reprend les éléments inscrits sur le relevé de carrière et permet notamment de voir, pour différents âges de départ, le nombre de trimestres enregistré ainsi que les éventuelles décotes ou surcotes.
Un écart inhabituel avec votre propre historique professionnel doit donc vous pousser à revenir à la source : votre relevé de carrière.
Comment demander une correction ?
Avant même de partir à la retraite, il est recommandé de comparer année par année votre relevé avec votre véritable parcours professionnel.
Depuis son espace personnel, l’Assurance retraite permet de consulter l’ensemble de la carrière et de signaler une période incorrecte. Le service de mise à jour est notamment accessible à partir de 59 ans pour les assurés concernés.
Bulletins de salaire, attestations de chômage, documents liés à la maladie ou à la maternité et certificats de travail peuvent alors servir à justifier la demande.
Un indice isolé ne signifie pas forcément que votre caisse s’est trompée. Mais lorsqu’une période manque, qu’un revenu semble anormal ou que le nombre de trimestres ne correspond pas à votre parcours, laisser l’anomalie sans vérification peut avoir des conséquences sur la pension versée pendant toute la retraite.
Sources
- Assurance retraite, La prise en compte de ma carrière : https://www.lassuranceretraite.fr/portail-info/home/actif/ma-carriere/cotisation-carriere.html
- Assurance retraite, Estimer le montant de ma retraite : https://www.lassuranceretraite.fr/portail-info/hors-menu/annexe/services-en-ligne/estimation-montant-retraite.html
- Assurance retraite, Changements dans le calcul de la retraite des parents : https://www.lassuranceretraite.fr/portail-info/hors-menu/actualites-nationales/actif/2026/des-changements-dans-le-calcul.html
- Assurance retraite, Mes démarches retraite : https://www.lassuranceretraite.fr/portail-info/portail-info/home/actif/age-depart/demarches-retraite.html