Retraite, CSG, santé : ce que les candidats à la présidentielle 2027 veulent changer pour les retraités
Retraites, CSG, santé, dépendance : les propositions connues des candidats et partis pour 2027, leurs effets possibles et les points encore imprécis.
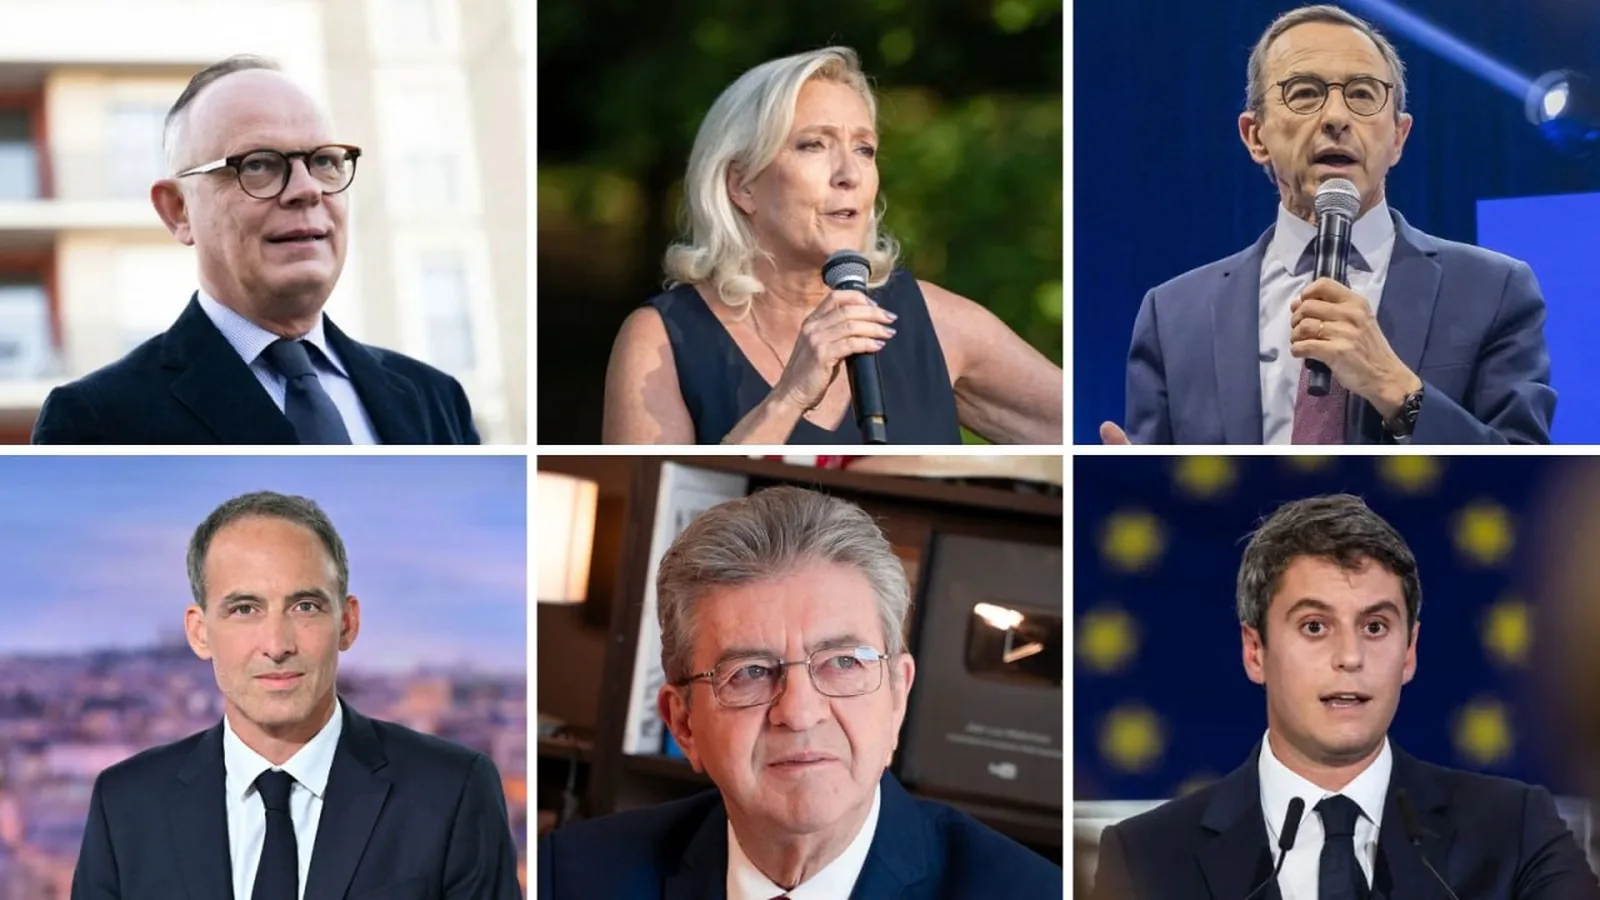
Une pension qui suit les prix, moins de prélèvements, une mutuelle moins chère ou un médecin plus accessible : derrière le débat sur les retraites, plusieurs choix très concrets se préparent pour 2027. Les candidats commencent à préciser leurs intentions, avec des différences importantes. Mais une promesse sur l’âge de départ ne change pas nécessairement le montant versé à une personne déjà retraitée. Et certaines annonces de baisse de la CSG concernent uniquement les salaires. Voici ce que permettent réellement de comprendre les propositions disponibles.
État des propositions au 22 septembre 2026. Ce dossier distingue les annonces de campagne, les projets des partis et les règles actuellement applicables. Les programmes restent susceptibles d’évoluer.
Pourquoi le débat de 2027 concerne aussi les personnes déjà à la retraite
La discussion politique se concentre souvent sur un chiffre : 60, 62, 64 ans, voire davantage. Pour les personnes encore en activité, l’enjeu est majeur. Pour celles qui ont déjà liquidé leur retraite, les questions immédiates sont différentes : comment leur pension sera-t-elle revalorisée ? Quels prélèvements seront appliqués ? Quelle part des soins restera à leur charge ?
Le contexte rend ces interrogations particulièrement présentes. En septembre 2026, le gouvernement prépare le budget 2027 et recherche des économies, avec un débat sur l’évolution des pensions. Ces arbitrages budgétaires précèdent la présidentielle : une mesure discutée pour janvier 2027 ne doit pas être confondue avec le programme qu’un candidat souhaite appliquer après son élection.
Autre distinction nécessaire : la suspension de certaines dispositions de la réforme de 2023, prévue par la loi de financement de la Sécurité sociale pour 2026, ne correspond pas à son abrogation générale. Des ajustements de l’âge légal et de la durée d’assurance s’appliquent depuis septembre 2026 selon les générations. Un candidat peut donc défendre la fin de cette suspension, l’abrogation de la réforme ou une refonte plus large du système.
Enfin, les documents disponibles ne sont pas tous de même nature. Un projet collectif du Parti socialiste n’engage pas automatiquement chaque prétendant à sa primaire. De même, le site de campagne de Jean-Luc Mélenchon présente encore l’édition 2025 de L’Avenir en commun comme un socle en cours d’actualisation. Cette différence de statut compte autant que le contenu des annonces.
Les principales positions connues, en un tableau
Ce panorama porte sur les principales propositions documentées. Il ne constitue ni la liste officielle des candidats au scrutin ni un classement de leurs programmes.
| Candidat ou formation | Orientation connue | Ce qui reste à préciser pour les retraités actuels |
|---|---|---|
| Gabriel Attal | Gel des prestations en 2028, avec protection annoncée des petites retraites. | Seuil de protection, pensions concernées et durée exacte du gel. |
| Raphaël Glucksmann | Abrogation de la réforme de 2023 ; baisse de CSG annoncée sur les salaires. | Mesures propres aux pensions et barème applicable aux retraités. |
| Marine Le Pen | Retour à 62 ans, avec départs à 60 ans sous conditions ; opposition à la sous-indexation des pensions dans le débat budgétaire. | Éventuelles hausses supplémentaires et financement détaillé. |
| Jean-Luc Mélenchon | Retour à 60 ans ; pension minimale liée au SMIC pour une carrière complète dans le socle programmatique. | Modalités actualisées pour 2027, notamment pour les pensions déjà liquidées. |
| Édouard Philippe | Travailler davantage et développer un complément de retraite par capitalisation. | Financement de la transition et garanties pour les pensions en cours. |
| Bruno Retailleau | Reprise de la réforme suspendue et départ au-delà de 64 ans dans ses orientations de campagne. | Paramètres définitifs et engagements sur le montant des pensions. |
| Parti socialiste, projet collectif | 62 ans, 43 annuités modulables selon la pénibilité ; développement de la protection sociale. | Reprise de ces mesures par le candidat finalement désigné. |
Pensions : ce que chaque projet pourrait changer
Gabriel Attal : une année sans revalorisation envisagée en 2028
Dans une présentation de son entretien au Parisien, publiée sur son site de campagne le 3 juillet 2026, Gabriel Attal propose une « année blanche » sur les prestations sociales dès le budget 2028, en préservant les petites retraites. Cette orientation s’inscrit dans un projet de réduction des déficits et de réforme des dépenses sociales.
Pour une pension concernée, un gel signifierait une absence de revalorisation pendant la période retenue. Si les prix augmentent, le même montant permettrait d’acheter moins. La définition des petites retraites protégées devient donc déterminante. Le document consulté ne permet pas de connaître un seuil précis ni toutes les modalités d’application.
Sur l’organisation du système, Gabriel Attal défend par ailleurs la suppression de l’âge légal au profit d’une logique centrée sur la durée de cotisation, ainsi qu’une part de capitalisation. Ces changements concernent d’abord la constitution des droits et les futurs départs.
Raphaël Glucksmann et le PS : des positions à distinguer
Raphaël Glucksmann s’est engagé à abroger la réforme de 2023 et à mieux prendre en compte la pénibilité, sans avoir détaillé tous les paramètres de son système dans les déclarations examinées.
Le projet collectif adopté par le Parti socialiste en juin 2026 est plus précis sur ce point : il propose un âge légal de 62 ans et une durée de cotisation de 43 annuités, réductible selon les métiers exercés. Son financement passerait notamment par des recettes issues de l’imposition du capital et par l’élargissement des revenus soumis aux cotisations.
Ces orientations décrivent surtout les conditions de départ et le financement du régime. Elles ne suffisent pas à établir une augmentation uniforme des pensions déjà versées. Il faudra examiner les engagements personnels du candidat retenu, leur calendrier et les règles de revalorisation proposées.
Marine Le Pen : défendre l’indexation et modifier les conditions de départ
Marine Le Pen a réaffirmé, lors du débat organisé par le Medef le 27 août 2026, son souhait de revenir à un âge de départ de 62 ans, avec une possibilité de départ à 60 ans pour certaines carrières commencées tôt. Les durées de cotisation varieraient selon les situations.
Pour les personnes déjà retraitées, sa position sur l’indexation est plus directement pertinente. Le 16 septembre, elle a indiqué que le RN s’opposerait à un budget prévoyant de ne pas revaloriser les pensions au rythme de l’inflation.
Défendre l’indexation vise à préserver le pouvoir d’achat face à la hausse générale des prix. Cela ne signifie pas nécessairement accorder une augmentation supplémentaire au-delà de cette hausse. Le périmètre exact, les règles applicables aux différents régimes et le financement doivent être examinés dans le programme complet.
Jean-Luc Mélenchon : relever les petites pensions dans un système par répartition
Jean-Luc Mélenchon défend le retour à la retraite à 60 ans. Le socle de L’Avenir en commun comporte également un objectif de pension au moins égale au SMIC revalorisé pour une carrière complète et de minimum vieillesse porté au seuil de pauvreté.
Pour les retraités modestes, la condition de carrière complète est essentielle. Une pension minimale contributive et une allocation soumise aux ressources ne répondent pas aux mêmes règles : elles ne doivent pas être présentées comme une somme identique promise à chacun. Les personnes ayant connu du temps partiel, des interruptions ou plusieurs régimes ont besoin de modalités précises.
Le projet prévoit aussi de mobiliser des recettes supplémentaires, notamment par les cotisations et les revenus financiers. La version actualisée pour 2027 devra permettre d’apprécier le coût, le calendrier et l’application aux pensions déjà liquidées. Un objectif de minimum ne vaut pas, à lui seul, notification d’une hausse individuelle.
Édouard Philippe : une part de capitalisation à un horizon de quinze ans
Édouard Philippe propose de développer un pilier de capitalisation qui représenterait 10 à 15 % des pensions d’ici quinze ans, tout en faisant travailler davantage et en tenant compte de la diversité des carrières. Il souhaite confier aux partenaires sociaux la gestion d’un régime à l’équilibre.
Cette proportion décrit une composante envisagée du financement des retraites. Elle ne signifie pas une augmentation de 10 à 15 % des pensions actuelles. Pour les personnes déjà retraitées, l’enjeu sera de savoir comment seraient financées simultanément les pensions en cours et la constitution de nouveaux droits. L’horizon annoncé impose aussi de distinguer les effets immédiats de ceux attendus à long terme.
Bruno Retailleau : prolonger l’activité pour financer le système
Bruno Retailleau défend un départ au-delà de 64 ans et a évoqué un lien avec l’espérance de vie en bonne santé. Le 16 septembre 2026, il a également demandé que le prochain budget rétablisse la réforme suspendue.
Dans cette intervention, il a lié son opposition à un appauvrissement des retraités à l’exigence que le gouvernement assume ses choix sur la réforme. Il faut conserver cette dimension conditionnelle, plutôt que d’y voir une garantie générale et définitive sur chaque pension.
Le raisonnement consiste à rechercher davantage de ressources grâce à une activité prolongée. Son résultat dépend notamment de l’emploi effectif des seniors : reculer un âge de départ ne suffit pas à assurer que chaque personne concernée reste en emploi jusqu’à cette échéance. Une proposition complète doit donc aussi traiter les périodes de chômage, d’invalidité et les carrières pénibles.
Écologistes et communistes : des orientations également présentes dans le débat
Marine Tondelier défend un départ à 60 ans pour les personnes ayant commencé avant 20 ans ou exercé des métiers pénibles, et à 62 ans pour les autres. Fabien Roussel combat également la réforme de 2023 ; ses engagements de la présidentielle de 2022 ne doivent toutefois pas être automatiquement présentés comme son programme définitif pour 2027.
CSG : une baisse annoncée ne concerne pas forcément les pensions
La contribution sociale généralisée agit directement sur le montant net perçu. En 2026, les pensions peuvent être exonérées de CSG ou soumises aux taux de 3,8 %, 6,6 % ou 8,3 %, selon les ressources du foyer. Le calcul s’appuie notamment sur le revenu fiscal de référence et le nombre de parts fiscales : le montant mensuel de la retraite ne suffit donc pas, à lui seul, à déterminer le taux.
Un exemple aide à mesurer l’enjeu : sur 1 800 euros bruts de pension, un point de CSG représente 18 euros par mois, soit 216 euros sur douze mois. Il s’agit d’un calcul isolant cette contribution, avant les éventuels effets sur l’impôt sur le revenu et à règles inchangées pour les autres prélèvements.
Raphaël Glucksmann propose une baisse de CSG sur les salaires, financée par une taxation accrue des très gros héritages. La formulation publiée par Place publique vise les salariés. Elle ne permet pas d’annoncer la même baisse sur les pensions de retraite.
Du côté de La France insoumise, le socle programmatique défend une CSG davantage progressive. Son effet dépendrait du barème final, des revenus retenus et de la situation du ménage. Une réforme progressive peut alléger le prélèvement pour certains foyers et l’alourdir pour d’autres : elle n’équivaut pas à une exonération générale des retraités.
Les annonces concernant la CSG sur l’épargne doivent également être séparées de celles sur les pensions. En décembre 2025, le RN a par exemple contesté une hausse visant les revenus du capital. Cette position ne constitue pas, en elle-même, la promesse d’un nouveau taux de CSG sur toutes les retraites pour 2027.
Pour comparer les mesures, trois informations sont nécessaires : le revenu concerné, le seuil d’application et le mode de calcul. Sans ces paramètres, un gain mensuel précis ne peut pas être attribué sérieusement à un retraité.
Santé : remboursements, mutuelle et accès aux médecins
Une hausse de pension ne résume pas l’évolution du niveau de vie. Le coût d’une complémentaire, les dépassements d’honoraires, les déplacements pour consulter et les frais restant après remboursement peuvent modifier sensiblement le budget disponible. Les propositions de santé doivent donc être examinées avec les engagements sur les pensions.
Le socle de La France insoumise porte le projet de « 100 % Sécu » : une prise en charge intégrale des soins prescrits par la Sécurité sociale, avec intégration des mutuelles. L’objectif annoncé est de réduire les restes à charge. Pour évaluer son effet concret, il faudra disposer du périmètre des soins, des tarifs de remboursement, du financement et des modalités de transition.
Le projet du Parti socialiste propose, lui, une mutuelle publique gérée par la Sécurité sociale pour couvrir intégralement un panier de soins et de médicaments essentiels. Il prévoit aussi de réguler l’installation des médecins dans les territoires, de développer les centres de santé et d’encadrer certains dépassements d’honoraires.
Édouard Philippe met l’accent sur la stabilisation des dépenses de santé, la prévention et les transformations technologiques. Cette orientation nécessite de préciser les économies attendues et leurs conséquences pour les patients. Elle ne permet pas, à elle seule, de conclure à une baisse ou à une hausse du reste à charge.
Dans les documents examinés pour ce dossier, les engagements de Gabriel Attal, Marine Le Pen et Bruno Retailleau ne permettent pas encore de construire une comparaison aussi détaillée sur le remboursement des soins des retraités. L’absence de mesure précise dans ce corpus n’établit pas une opposition à une meilleure prise en charge : elle indique un point à documenter à mesure que les programmes se complètent.
Un meilleur remboursement et un rendez-vous plus accessible sont deux résultats distincts. Une réforme peut agir sur la facture sans résoudre le manque de praticiens. À l’inverse, l’ouverture d’un centre de santé peut faciliter le suivi sans modifier toutes les dépenses de mutuelle. Les moyens humains, les délais et le financement local font donc partie du comparatif.
Dépendance et réversion : deux sujets à examiner séparément
Le coût de la perte d’autonomie peut dépasser largement celui d’une variation annuelle de pension. Le projet socialiste prévoit un service public universel de l’autonomie, un rapprochement de l’APA et des soins dans une prestation de Sécurité sociale, ainsi qu’une réduction du reste à charge de l’aide à domicile. La France insoumise défend également le développement du service public du grand âge et le renforcement des personnels.
Pour comparer ces projets, il faudra notamment connaître les dépenses couvertes, la contribution demandée selon les ressources et la place laissée à l’hébergement. Une meilleure prise en charge de la dépendance ne signifie pas automatiquement la gratuité de l’Ehpad.
La pension de réversion mérite, elle aussi, un examen spécifique. Une réforme du minimum de pension personnelle ne s’applique pas nécessairement dans les mêmes conditions au conjoint survivant. Toute annonce devra préciser si elle concerne la réversion, quels régimes sont visés et comment elle se combine avec les ressources du bénéficiaire. Les orientations générales recensées ici ne suffisent pas à calculer un nouveau droit individuel.
Ce que représentent réellement les hausses, les gels et les baisses de prélèvements
Les exemples suivants sont purement pédagogiques. Ils ne constituent ni des prévisions d’inflation ni le chiffrage du programme d’un candidat.
| Hypothèse | Effet calculé | Limite à garder en tête |
|---|---|---|
| Une pension brute de 1 500 euros augmente de 2 %. | 30 euros bruts de plus par mois, soit 360 euros sur douze mois complets. | Le gain net dépend des prélèvements et de l’impôt. |
| Cette pension reste gelée alors qu’une revalorisation de 2 % aurait été appliquée. | 30 euros bruts mensuels de moins que dans le scénario revalorisé. | Le versement ne baisse pas nominalement ; il progresse moins que le scénario de référence. |
| Un point de CSG est supprimé sur une pension brute de 1 800 euros. | 18 euros mensuels de prélèvement en moins. | Calcul avant les éventuelles conséquences fiscales. |
| Une cotisation de mutuelle baisse de 15 euros par mois, à garanties identiques. | 180 euros de dépense en moins sur un an. | Il faut intégrer une éventuelle contribution de remplacement. |
Autre exemple : une mesure peut apporter 20 euros nets de pension supplémentaires mais s’accompagner de 25 euros de dépenses de santé en plus. Dans cette situation hypothétique, le budget disponible diminuerait de 5 euros. C’est pourquoi les annonces doivent être comparées sur un ensemble cohérent de revenus et de dépenses, avec la même période de référence.
Impôt sur le revenu et Agirc-Arrco : les autres paramètres à ne pas oublier
Les pensions bénéficient actuellement d’un abattement fiscal de 10 %, dans certaines limites. Pour la déclaration 2026 des revenus de 2025, son minimum est de 454 euros par pensionné et son plafond de 4 439 euros par foyer fiscal. Une modification de cet abattement agirait sur la base imposable : sa suppression ne signifierait donc pas automatiquement « 10 % d’impôt en plus ». L’effet dépendrait des revenus et du barème.
La retraite complémentaire doit également être distinguée de la retraite de base. Les pensions de base ont été revalorisées de 0,9 % au 1er janvier 2026. Pour l’Agirc-Arrco, la valeur de service du point relève des décisions des partenaires sociaux, avec une échéance annuelle au 1er novembre. Une promesse présidentielle ne fixe donc pas directement l’évolution de toutes les composantes d’une retraite.
Le périmètre d’une annonce est décisif : concerne-t-elle uniquement la pension de base, le total des pensions, les minima ou une allocation sous condition de ressources ? S’applique-t-elle aux nouveaux départs ou aux personnes déjà retraitées ? Une même somme affichée peut recouvrir des situations très différentes.
Peut-on déjà savoir quel programme améliorera le plus la situation des retraités ?
Les différences sont identifiables, mais les annonces disponibles ne permettent pas encore de calculer un gain net comparable pour chaque situation. Une personne exonérée de CSG ne bénéficierait pas directement d’une simple baisse de son taux. Une mesure réservée aux carrières complètes peut laisser de côté une partie des petites pensions. Une réforme des soins peut avoir un effet important sans modifier le virement de retraite.
Un comparatif solide doit donc retenir les mêmes critères pour tous : bénéficiaires, montant brut et net, date d’application, financement et conditions. Les engagements sur l’âge de départ, les pensions déjà versées et les dépenses de santé doivent rester clairement séparés.
La mise en œuvre dépendra aussi des textes adoptés, de la majorité parlementaire et, selon les sujets, des négociations avec les partenaires sociaux. Une promesse de campagne indique une direction ; elle ne modifie pas encore les droits. À mesure que les programmes seront précisés, c’est la combinaison des pensions, des prélèvements et des dépenses restant à la charge des ménages qui permettra d’en mesurer les effets.