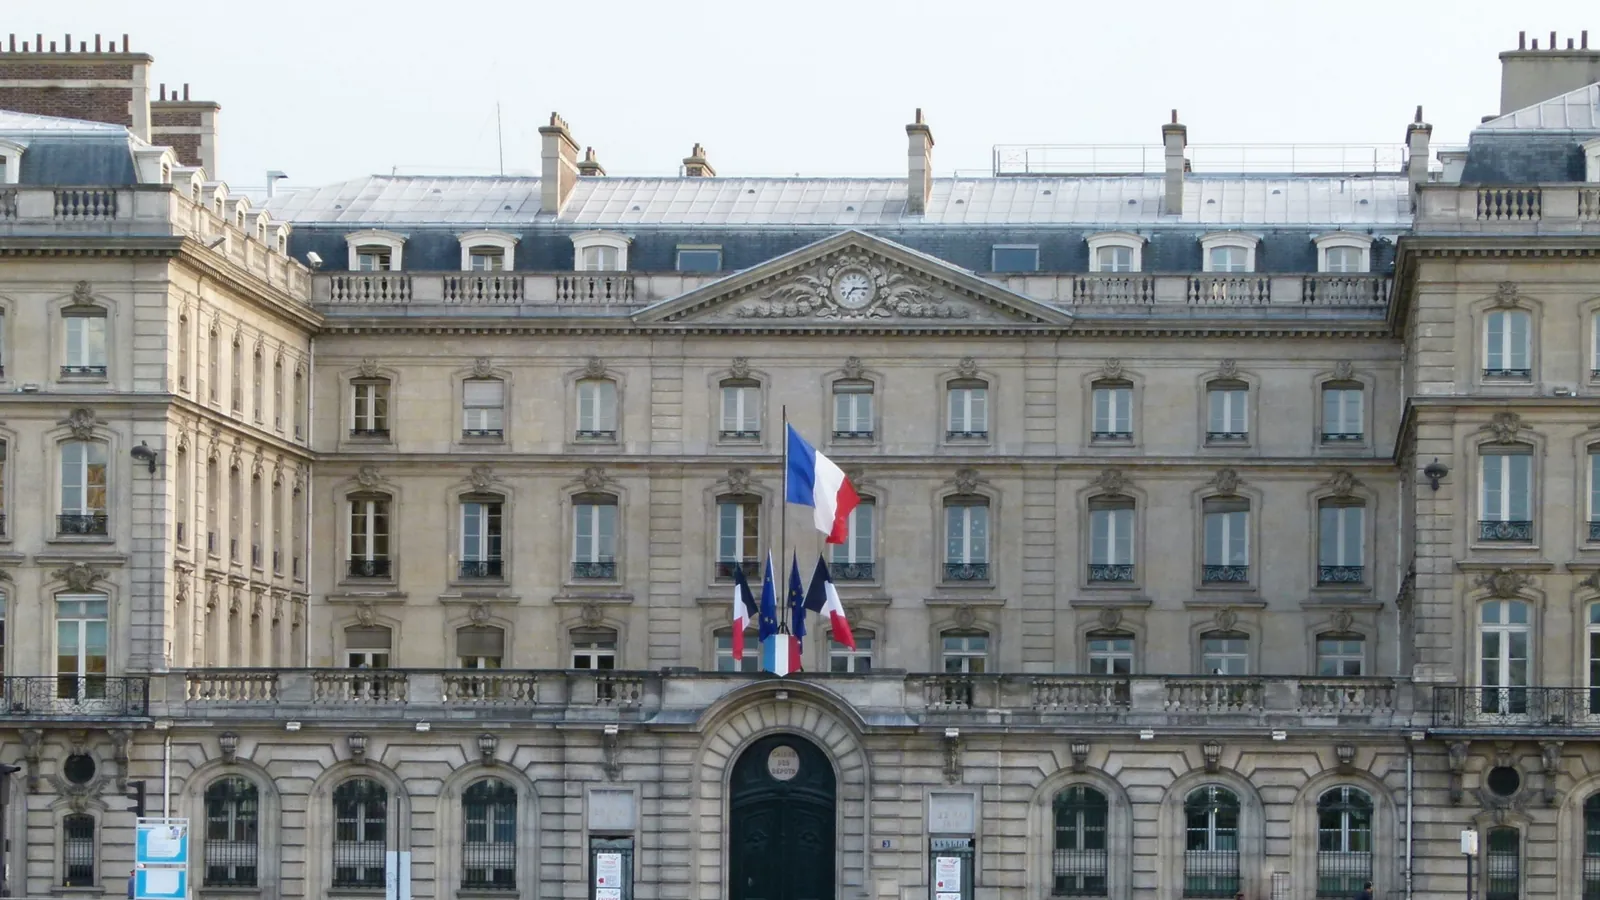
Fin 2021, des milliers d’anciens salariés de la Caisse des dépôts ont vu disparaître d’un coup des garanties de prévoyance qu’ils payaient depuis 2 décennies. Ils sont 7800 à avoir cotisé environ 20 ans pour la dépendance et le décès. Aujourd’hui, ils assignent CNP Assurances, qui a absorbé MF Prévoyance en 2023, ainsi que Mutuelle CDC, et réclament pour chacun plus de 18 000 euros.
Le dossier a ressurgi à l’automne 2026. Les intéressés estiment avoir perdu, au moment où le risque devient réel, une protection qu’ils croyaient acquise.
Une résiliation sans motif après le passage à MF Prévoyance
Jean-Paul, ancien salarié de la Caisse des dépôts à Angers, a souscrit en 2002 un contrat de prévoyance décès, dépendance et obsèques proposé par son entreprise. 20 ans plus tard, un mail lui apprend que le contrat est résilié. « Ils ont résilié sans motivation, rien du tout. Les mutualistes et concernés n’ont jamais été prévenus personnellement de cette rupture », a-t-il déclaré à RTL.
Le schéma juridique est précis. Les personnes concernées avaient adhéré collectivement, sans obligation, à CDC Mutuelle pendant leur activité. Une fois à la retraite, elles étaient passées à MF Prévoyance, ensuite fusionnée dans CNP Assurances. Parce que la prévoyance n’était pas imposée aux salariés mais facultative, l’assureur a pu, selon cette lecture, résilier sans motif particulier.
CNP Assurances indique qu’aucune indemnisation n’est prévue à ce stade. Elle estime qu’elle n’est pas justifiée lorsqu’un assureur résilie un contrat.
Des familles sans les 400 ou 500 euros mensuels attendus
Pour plusieurs foyers, le préjudice n’est pas théorique. Jean-Paul décrit des familles dont les parents sont en dépendance ou ont été hospitalisés, et qui « attendaient une somme de 400 ou 500 euros par mois de couverture parce qu’ils avaient cotisé pendant 19 ans » et ne touchent rien. « Au moment où ils en auraient besoin, ils ne peuvent pas en bénéficier. »
Me Bertrand Salquain, avocat des mutualistes, souligne le décalage d’information : s’ils avaient su clairement que l’assureur pouvait résilier à tout moment sans devoir les prestations ni reverser les primes constituées, « ça change un peu la donne quand vous assurez à 50 ans pour une dépendance dont on espère qu’elle n’interviendra pas avant vos 70-75 ans ».
Cette affaire rappelle la différence entre complémentaire santé et garanties de prévoyance après le départ en retraite : une mutuelle soigne les frais médicaux, alors qu’un contrat dépendance, décès ou obsèques relève d’une logique de capital ou de rente, souvent plus fragile une fois l’adhésion facultative.
Cotisations perdues, recherche de contrats et limites des garanties obsèques
Jean-Paul a créé une association pour obtenir réparation. Le chiffre de 7800 anciens assurés et la demande de plus de 18 000 euros par personne figurent au cœur de l’action. Le noyau reste le même : des années de primes versées, une rupture unilatérale fin 2021, et l’absence de versement au moment de la perte d’autonomie ou du décès.
La prévoyance facultative n’offre pas la même continuité qu’une complémentaire santé d’entreprise. Pour un contrat oublié ou un doute sur une garantie dépendance, le fonctionnement d’une assurance dépendance et la recherche d’un contrat oublié via l’Agira peuvent encore servir à retracer un engagement, sans garantir que les prestations seront dues après une résiliation.
Le procès vise précisément cette zone grise : des cotisations accumulées pendant 20 ans, une résiliation présentée comme licite, et des familles qui, 5 ans plus tard, n’ont toujours ni rente ni capital.